Выигранные дела по банкротству юристами ООО "Банкротный Альянс" за 2023 год.
Когда к нам обратился этот клиент, главный его вопрос был прост: «Если я пройду процедуру банкротства, можно ли избавиться от долгов по микрозаймам?» Вопрос, признаюсь, наболевший. Представьте себе — МФО (микрофинансовые организации) настолько докучали человеку звонками и угрозами, что спокойной жизни не было ни днём, ни ночью. Но тут дело даже не в привычных СМС «верните долг», а в настоящей кампании давления. Представьте: сотрудники МФО пишут заявления в полицию с обвинениями в мошенничестве на клиента, звонит участковый, приходит по месту официальной прописки — а там пожилые родители вместо должника. Участковый с папкой бумаг, где расписано чуть ли не под протокол — когда, сколько и где взял займ. И всё это устраивает одна такая компания.
А теперь держитесь: у нашего клиента стояло двадцать таких «весёлых» МФО. Если вы сами никогда не становились их «должником дня», расскажу изнутри — каждая МФО считает своим долгом напоминать о себе буквально на каждом шагу (по телефону, через СМС, по почте, через мессенджеры, через родственников и даже работодателей). Теперь попробуйте мысленно умножить это на двадцать... Вот такой у клиентов появляется туман вокруг головы — кажется, что отсюда выхода уже нет.
Но вернёмся к сути вопроса — можно ли списать микрозаймы через банкротство? Коротко: да! В российском праве долги перед МФО ничем не отличаются по своей природе от долгов банкам, если речь идёт о банкротстве физического лица. Все обязательства рассматриваются судом одинаково — и займы в крупных банках, и займы «до зарплаты» у микрокредиторов попадают под списание при условии надлежащего оформления банкротства.
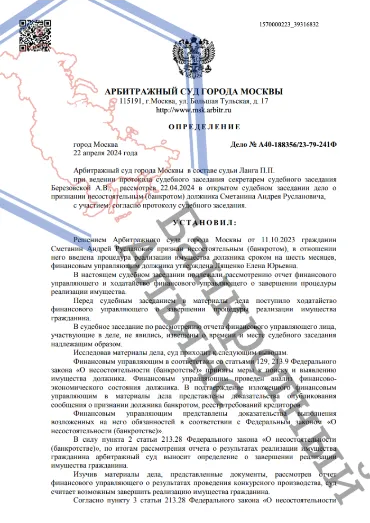
Дело А40-188356/2023
35 месяцев в процедуре! Что может быть "прекрасней" чем отношения бывших супругов при банкротстве. Рассказываем все подробности...

